

Erbschaft
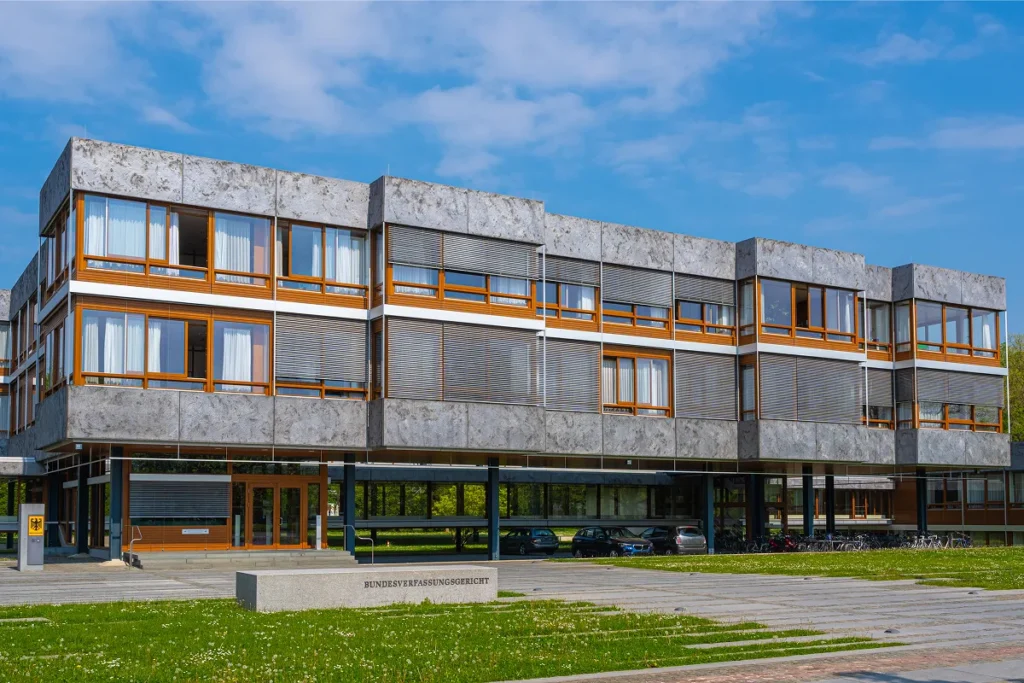
Erbschaftsteuer vor dem Bundesverfassungsgericht
Martin Kassebohm
Wirtschaftsprüfer und SteuerberaterDatum
12.10.2026
Das Ende der steuerlichen Privilegierung von Betriebsvermögen?
Karlsruhe verhandelt am 13. Oktober 2026 über die Verfassungsmäßigkeit der Betriebsvermögensverschonung. Für Unternehmer und vermögende Privatpersonen könnte die Entscheidung erhebliche Auswirkungen auf die steuerliche Nachfolgeplanung haben. Ich empfehle deshalb, bestehende Gestaltungsmöglichkeiten jetzt zu überprüfen.
1. Die Ausgangslage: Erneute verfassungsrechtliche Überprüfung
Am 13. Oktober 2026 verhandelt der Erste Senat des Bundesverfassungsgerichts unter dem Aktenzeichen 1 BvR 804/22 über die Frage, ob die erbschaft- und schenkungsteuerlichen Begünstigungen für Betriebsvermögen mit dem Gleichheitsgrundsatz des Art. 3 Abs. 1 GG vereinbar sind.
Ausgangspunkt ist die Verfassungsbeschwerde eines Erben, der von seiner Tante ausschließlich Privatvermögen, insbesondere Wertpapiere und Immobilienvermögen, geerbt hatte. Er sieht sich gegenüber Erben von Betriebsvermögen steuerlich benachteiligt.
Nach den §§ 13a, 13b ErbStG können Erwerber begünstigten Betriebsvermögens derzeit unter bestimmten Voraussetzungen eine Steuerbefreiung von 85 % (Regelverschonung) oder sogar 100 % (Optionsverschonung) beanspruchen. Bei größeren Unternehmensvermögen kommen zusätzlich die besonderen Regelungen der §§ 13c und 28a ErbStG zur Anwendung.
Der Gesetzgeber begründet diese Privilegierung insbesondere mit dem Schutz von Unternehmen und Arbeitsplätzen sowie der Sicherung der Unternehmensfortführung.
Das Bundesverfassungsgericht hatte bereits mit Urteil vom 17. Dezember 2014 (1 BvL 21/12) wesentliche Teile der damaligen Betriebsvermögensverschonung für verfassungswidrig erklärt. Die daraufhin 2016 eingeführten Neuregelungen stehen nun erneut auf dem Prüfstand.
2. Welche Entscheidung ist zu erwarten?
Der Ausgang des Verfahrens ist offen. Verfassungsrechtlich spricht einiges dafür, dass die Begünstigung produktiven Betriebsvermögens grundsätzlich weiterhin gerechtfertigt werden kann. Schließlich hat das Bundesverfassungsgericht bereits in seiner früheren Rechtsprechung anerkannt, dass der Gesetzgeber Unternehmensfortführung und Beschäftigung durch steuerliche Verschonungsregelungen schützen darf.
Problematisch könnte allerdings die konkrete Ausgestaltung der Begünstigungen sein, insbesondere bei sehr großen Unternehmensvermögen und bei Steuerbefreiungen, die ohne hinreichende Prüfung einer tatsächlichen wirtschaftlichen Belastung gewährt werden.
Drei Entscheidungsszenarien sind denkbar:
- Bestätigung der geltenden Regelungen: Das Gericht hält die 2016 eingeführten Verschonungsvorschriften für verfassungsgemäß.
- Teilweise Verfassungswidrigkeit: Einzelne Begünstigungen, insbesondere für große Unternehmensvermögen, werden beanstandet und müssen nachgebessert werden.
- Umfassender Reformauftrag: Das Gericht erklärt wesentliche Teile des Verschonungssystems für unvereinbar mit dem Grundgesetz und verpflichtet den Gesetzgeber zu einer grundlegenden Neuregelung.
Nach meiner Einschätzung liegt eine differenzierte Prüfung der Verhältnismäßigkeit und Zielgenauigkeit der Begünstigungen besonders nahe. Eine vollständige Abschaffung der Betriebsvermögensverschonung ist dagegen keineswegs zwingende Folge einer möglichen Verfassungswidrigkeit.
Mit einer Entscheidung ist nicht unmittelbar nach der mündlichen Verhandlung zu rechnen. Ich rechne mit einer Verkündung im Jahr 2027.
3. Was Unternehmer und Vermögensinhaber jetzt tun sollten
Die geltenden steuerlichen Verschonungsregelungen können weiterhin angewendet werden. Allein die bevorstehende Verhandlung führt weder zu einer Einschränkung noch zu einem Wegfall der gesetzlichen Begünstigungen.
Gleichwohl empfehle ich vier konkrete Schritte:
- Geplante Unternehmensübertragungen überprüfen. Bei bereits vorbereiteten Schenkungen von Betriebsvermögen sollte geprüft werden, ob eine zeitnahe Umsetzung unter dem geltenden Recht wirtschaftlich und rechtlich sinnvoll ist.
- Regel- und Optionsverschonung vergleichen. Insbesondere bei größeren Betriebsvermögen sollten die Voraussetzungen der 85- und der 100-prozentigen Verschonung einschließlich Verwaltungsvermögensquote, Lohnsummenregelung und Behaltensfristen sorgfältig untersucht werden.
- Große Unternehmensvermögen gesondert analysieren. Bei Erwerben oberhalb der Grenze von 26 Mio. Euro verdienen das Abschmelzmodell nach § 13c ErbStG und die Verschonungsbedarfsprüfung nach § 28a ErbStG besondere Aufmerksamkeit.
- Bestehende Steuerfestsetzungen verfahrensrechtlich überprüfen. Bei noch offenen Erbschaft- und Schenkungsteuerverfahren ist zu prüfen, ob und inwieweit eine Offenhaltung der Bescheide, insbesondere durch Einspruch, Ruhen des Verfahrens oder einen Vorläufigkeitsvermerk nach § 165 AO, zweckmäßig und rechtlich möglich ist. Wird ein Einspruch auf das anhängige Verfahren in Karlsruhe gestützt, ruht das Einspruchsverfahren kraft Gesetzes (§ 363 Abs. 2 Satz 2 AO). Dies betrifft insbesondere Erwerber nicht begünstigten Privatvermögens, die sich auf eine mögliche verfassungswidrige Ungleichbehandlung berufen. Die Erfolgsaussichten sind allerdings begrenzt: In der Vergangenheit hat das Bundesverfassungsgericht das beanstandete Recht bis zu einer Neuregelung fortgelten lassen.
4. Fazit: Handlungsbedarf, aber keine überstürzten Entscheidungen
Die bevorstehende Entscheidung des Bundesverfassungsgerichts könnte zu einer erneuten grundlegenden Reform des Erbschaft- und Schenkungsteuerrechts führen.
Für die steuerliche Nachfolgeplanung besteht deshalb Anlass, bereits geplante Vermögensübertragungen zeitnah zu überprüfen.
Entscheidend ist, bestehende Gestaltungsmöglichkeiten unter dem geltenden Recht zu sichern, ohne jedoch die wirtschaftlichen, gesellschaftsrechtlichen und familiären Folgen einer vorgezogenen Vermögensübertragung aus dem Blick zu verlieren.
Sollte das Bundesverfassungsgericht die Verschonungsregelungen erneut beanstanden, ist eine Übergangsregelung denkbar, die dem Gesetzgeber Zeit für eine Neuregelung einräumt. Ob und in welchem Umfang bestehende oder bereits verwirklichte Erwerbe geschützt werden, bleibt abzuwarten. Dabei ist zu bedenken: 2014 hat das Gericht dem Gesetzgeber ausdrücklich erlaubt, die Neuregelung bei exzessiven Gestaltungen rückwirkend ab dem Tag der Urteilsverkündung anzuwenden. Der Vertrauensschutz kann also bereits mit dem Urteil enden – nicht erst mit einem neuen Gesetz.
Es gilt daher, die weitere Entwicklung in Karlsruhe aufmerksam zu verfolgen, bisherige Gestaltungen zu überprüfen und ohnehin anstehende Entscheidungen nicht länger aufzuschieben.
Wenn Sie eine Unternehmens- oder Vermögensübertragung planen oder bereits umgesetzt haben, prüfe ich gern mit Ihnen, welche Schritte unter dem geltenden Recht sinnvoll sind.
Häufige Fragen
Gelten die Verschonungsregeln für Betriebsvermögen bis zur Entscheidung weiter?
Ja. Die mündliche Verhandlung allein führt weder zu einer Einschränkung noch zu einem Wegfall der gesetzlichen Begünstigungen. Regel- und Optionsverschonung können weiterhin in Anspruch genommen werden.
Wann ist mit einer Entscheidung des Bundesverfassungsgerichts zu rechnen?
Nicht unmittelbar nach der Verhandlung. Ich rechne mit einer Verkündung im Jahr 2027.
Sollte ich eine geplante Übertragung jetzt vorziehen?
Eine bereits vorbereitete Übertragung sollte jetzt geprüft werden: Ist die Umsetzung unter dem geltenden Recht wirtschaftlich und rechtlich sinnvoll? Eine Übertragung allein aus Sorge vor einer Gesetzesänderung vorzuziehen, empfehle ich dagegen nicht. Die gesellschaftsrechtlichen und familiären Folgen müssen ebenso stimmen.
Was können Erben von Privatvermögen tun?
Bei noch offenen Verfahren kann es sinnvoll sein, den Steuerbescheid offenzuhalten – etwa durch Einspruch, Ruhen des Verfahrens oder einen Vorläufigkeitsvermerk nach § 165 AO. Ob das im Einzelfall zweckmäßig und möglich ist, sollte geprüft werden.
Weitere Themen
Weitere Themen rund um Vermögensübertragung, Schenkung und Erbschaft.
Martin Kassebohm
–
Erbschaft, Schenkung
–
07.10.2026
Kryptowährungen vererben und schenken
Wie Sie den Zugang zu Bitcoin & Co. für Ihre Erben sichern und die steuerlichen Spielräume bei Bewertung, Freibeträgen und Haltefrist nutzen.
Martin Kassebohm
–
Vermögensübertragung
–
16.09.2026
Familienstiftung: Vermögen über Generationen sichern
Martin Kassebohm
–
Schenkung
–
25.08.2026
Schenkungen – So verdoppeln Sie Freibeträge
Nutzen Sie wirklich alle Freibeträge, die Ihnen zustehen?